Conform Economistul.ro: Analiză RoEM-UBB: Evoluția ROBOR, în acord cu politica monetară și inflația
Ratele ROBOR nu au înregistrat anomalii semnificative, evoluția lor reflectând deciziile de politică monetară ale Băncii Naționale a României (BNR) și dinamica inflației. Această concluzie este prezentată într-o analiză realizată de specialiștii RoEM-UBB FSEGA, în contextul investigației Consiliului Concurenței (CC) privind o posibilă coordonare a cotațiilor ROBOR de către mai multe bănci din țară.
„ROBOR trebuie înțeles atât ca un ansamblu de rate aplicabile tranzacțiilor de pe piața interbancară, cât și ca un reper care arată costul lichidității din economie. Din această perspectivă, evoluția sa și eventualele suspiciuni privind o posibilă manipulare trebuie analizate cu rigoare tehnică, din punct de vedere financiar și juridic, evitând interpretările simplificate sau politizarea subiectului”, explică specialiștii. Aceștia subliniază că orice dovezi prezentate de Consiliul Concurenței vor fi analizate pe baza unor criterii de specialitate.
Ce este ROBOR și cum funcționează
ROBOR, sau Romanian Interbank Offer Rate, reprezintă un set de rate ale dobânzilor aplicate tranzacțiilor interbancare, diferențiate în funcție de scadența finanțării. Printre cele mai frecvente scadențe se numără cele pentru o zi (O/N, T/N), o săptămână (1W), o lună (1M), trei luni (3M), șase luni (6M) și 12 luni (12M). Rata ROBOR la 3 luni a fost, timp de mai mulți ani, un reper important pentru calcularea dobânzilor la creditele ipotecare pe termen lung.
Pe lângă rolul de dobândă interbancară, ROBOR funcționează ca un indicator pentru piața monetară interbancară, sintetizând informații relevante despre condițiile pieței și nivelurile la care participanții sunt dispuși să tranzacționeze. Observațiile specialiștilor indică o scădere a volumului tranzacțiilor pe măsură ce scadența crește, o caracteristică firească a pieței, participanții preferând maturitățile mai scurte, cu riscuri reduse. Chiar și cu volume mai mici pentru scadențe lungi, cotațiile ROBOR pe termen mai lung își păstrează rolul de reper de preț.
Analiza evoluției ROBOR în context economic
Evoluția ROBOR este relevantă pentru diverse categorii de participanți la piața financiară. Pentru persoanele cu credite cu dobândă variabilă, influența sa este directă asupra ratei lunare, iar pentru bănci, reprezintă costul finanțării. Mai mult decât atât, ROBOR este un indicator tehnic-financiar al pieței monetare, reflectând reperele economice de bază.
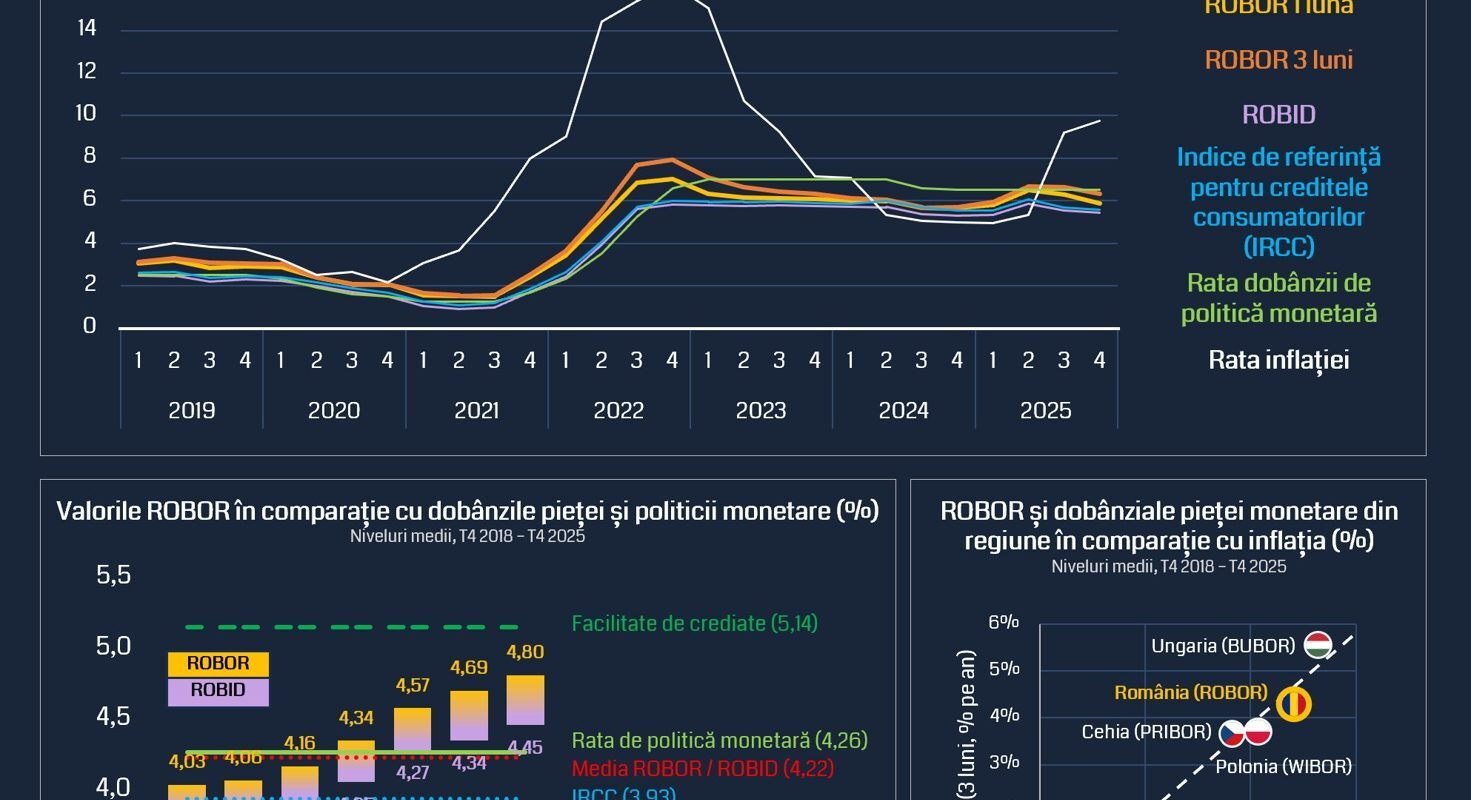
Analiza specialiștilor RoEM-UBB FSEGA a acoperit perioada cuprinsă între trimestrul IV 2018 și trimestrul IV 2025, suprapunându-se în mare parte cu perioada investigată de Consiliul Concurenței. În acest interval, valorile medii ale ratelor ROBOR s-au situat în interiorul coridorului de politică monetară al BNR, fără abateri sau evoluții atipice. Media simplă a ratelor ROBOR și ROBID în această perioadă a fost de 4,22%, foarte apropiată de nivelul mediu al ratei de politică monetară, de 4,26%.
Un alt factor esențial în influențarea ratelor dobânzii este inflația. Analiza a relevat o relație strânsă între dobânzile interbancare și inflație, atât în România, cât și în țările din regiune și zona euro. Economiile cu niveluri medii mai ridicate ale inflației au înregistrat, în general, dobânzi medii mai mari. Pe parcursul perioadei analizate, dobânzile au fost, în medie, sub nivelul inflației, un context determinat de șocuri de ofertă, perturbări ale lanțurilor de aprovizionare, criza energetică și tensiuni geopolitice. Aceste fenomene, alături de măsuri fiscale interne, au contribuit la accelerarea inflației. Evoluția ROBOR, în acest sens, a fost similară cu cea a ratelor interbancare din regiune, reflectând mecanisme economice de bază.
Mecanisme de limitare a manipulării ROBOR
Experții consideră ROBOR un indicator dificil de influențat, datorită modului în care este calculat. Valoarea sa finală rezultă din media aritmetică a cotațiilor transmise de zece bănci reprezentative, după eliminarea valorilor extreme, ceea ce limitează impactul unei singure cotații.
Banca Națională a României a introdus o limitare suplimentară prin stabilirea unui ecart maxim între ROBID (rata dobânzii la depozitele interbancare) și ROBOR. Acest mecanism obligă băncile care ar intenționa să crească nivelul ROBOR să mărească și ROBID, implicând un cost suplimentar pentru acestea. De asemenea, centralizarea și calcularea automată a datelor ROBOR de către o entitate internațională neutră reduce posibilitatea manipulării directe a valorii finale.
Comparativ cu scandalul LIBOR din 2012, unde rata se baza pe estimări declarative ale băncilor și nu pe tranzacții efective, mecanismul ROBOR se fundamentează pe cotații asumate de participanți, asociate unei posibilități reale de tranzacționare. Chiar dacă au existat speculații privind posibile discuții neoficiale între reprezentanți ai băncilor, Consiliul Concurenței nu a prezentat public dovezi concrete ale unei manipulări, precum conversații telefonice sau e-mailuri.
Sursa: Economistul.ro

Articole similare

Fii primul care comentează